


Creditorii Liberty Galați și Liberty Tubular Products Galați au aprobat, vineri, 6 noiembrie, noul plan de restructurare care prevede vânzarea combinatului siderurgic și a secției Tubular prin negociere directă, la un preț de pornire de 200 de milioane de euro, fără TVA. Decizia deschide calea pentru preluarea celui mai mare combinat siderurgic din România de către un investitor care să repornească producția. Prețul aprobat este însă cu aproape 78% mai mic decât valoarea de piață la care patrimoniul Liberty Galați fusese evaluat în februarie 2025 și reprezintă mai puțin de jumătate din creanțele cumulate ale principalilor doi creditori, ANAF și Exim Banca Românească.
Aprobarea planului vine după luni de negocieri, două licitații eșuate și o deteriorare accentuată a situației financiare și industriale a combinatului. Administratorii concordatari CITR și Euro Insol susțin că noua procedură reprezintă o șansă pentru salvarea capacităților de producție și a locurilor de muncă.
„Ca administrator concordatar, am depus eforturi susținute pentru a păstra în viață un activ industrial strategic pentru România. Dincolo de valoarea lui economică, Combinatul Siderurgic Galați înseamnă mii de oameni, familiile lor și o întreagă comunitate. De aceea, pentru noi miza nu a fost niciodată doar vânzarea unor active, ci păstrarea capacității industriale și a locurilor de muncă. Votul creditorilor ne dă acum un drum clar: putem căuta un investitor care să repornească producția și să ofere Galațiului o perspectivă reală pentru următorii ani”, a declarat Paul-Dieter Cîrlănaru, CEO CITR, potrivit unui comunicat transmis vineri.
La rândul său, Remus Borza, președintele Euro Insol, consideră că votul creditorilor permite deblocarea situației combinatului, aflat sub amenințarea falimentului.
„Aprobarea planului de către creditori reprezintă un pas esențial pentru deblocarea situației de la Liberty Galați, după luni de negocieri și eforturi pentru identificarea unei soluții viabile. Avem un activ industrial strategic, investitori care și-au manifestat interesul și, acum, un cadru concret pentru valorificarea lui”, a declarat Remus Borza.
De la 904 milioane de euro la un preț de pornire de 200 de milioane. Cum s-a prăbușit valoarea combinatului
Decizia creditorilor vine în contextul unei scăderi spectaculoase a valorii atribuite patrimoniului combinatului siderurgic.
Potrivit informațiilor publicate de News.ro, pe baza evaluărilor realizate de compania specializată Darian DRS, patrimoniul Liberty Galați fusese estimat, la 28 februarie 2025, la o valoare de piață de aproximativ 904 milioane de euro, respectiv 4,52 miliarde de lei.
La acel moment, valoarea de lichidare, care reflectă suma estimată în ipoteza valorificării activelor în condiții specifice lichidării, fusese stabilită la aproximativ 538 de milioane de euro.
În septembrie 2026, o nouă evaluare realizată de aceeași companie a indicat o valoare de lichidare de numai 182 de milioane de euro. Astfel, în aproximativ 19 luni, valoarea de lichidare estimată s-a redus cu peste 66%.
Noul preț de pornire, de 200 de milioane de euro, este cu aproximativ 10% peste ultima valoare de lichidare și cu aproape 78% sub valoarea de piață estimată în februarie 2025.
Evaluarea din 2025 reprezenta valoarea de piață a patrimoniului Liberty Galați la acel moment, în timp ce noul preț privește vânzarea combinatului și a secției Tubular, în condițiile actuale de dificultate financiară.
Directorul CITR a explicat anterior că diminuarea valorii de lichidare este legată de degradarea unor echipamente, vânzarea stocurilor și perioada îndelungată în care instalațiile nu au funcționat.
„Motivele sunt detaliate de evaluator şi ţin de starea activelor, perioada de lipsă de activitate, costurile inerente aferente repornirii şi retehnologizării. Este aprecierea evaluatorului, un aspect pe care noi nu am intervenit şi nu intervenim”, declara Paul-Dieter Cîrlănaru, în septembrie, pentru News.ro.
Reducerea drastică a valorii estimate ridică totuși întrebări cu privire la amploarea degradării patrimoniului industrial și la costurile pe care un viitor investitor va trebui să le suporte pentru readucerea combinatului în stare de funcționare.
Două licitații eșuate: de la 709 milioane de euro la 200 de milioane
Vânzarea prin negociere directă reprezintă o schimbare de strategie după eșecul încercărilor anterioare de valorificare a combinatului.
Prima licitație internațională, organizată în martie 2026, a avut un preț de pornire de aproximativ 709 milioane de euro, fără TVA. Procedura nu a atras cumpărători, niciun investitor neîndeplinind condițiile necesare participării.
Prețul a fost redus ulterior la aproximativ 463 de milioane de euro, însă nici a doua licitație, organizată în iunie, nu s-a finalizat cu o vânzare.
Prin noul plan aprobat vineri, prețul de pornire a fost coborât la 200 de milioane de euro, cu aproape 72% sub nivelul primei licitații și cu aproximativ 57% sub cel al celei de-a doua.
Administratorii concordatari mizează acum pe negocieri directe cu investitorii, urmând ca aceștia să fie evaluați atât în funcție de prețul oferit, cât și de capacitatea de a reporni activitatea industrială.
„După omologare, procesul de vânzare va fi lansat printr-un anunț public. Anunțul va include condițiile de participare, calendarul și termenul-limită pentru depunerea ofertelor angajante. CITR și Euro Insol invită de pe acum investitorii interesați să se pregătească pentru această etapă. Ofertele vor fi evaluate atât în funcție de valoarea pentru creditori, cât și în funcție de capacitatea de a relansa activitatea industrială”, se arată în comunicatul administratorilor concordatari.
Potrivit informațiilor publicate de Ziarul Financiar, planul prevede și plata integrală a prețului, precum și asumarea unor obligații privind repornirea producției. Condițiile detaliate și garanțiile aferente acestor obligații urmează să fie clarificate în cadrul procedurii.
Statul are de recuperat aproximativ 450 de milioane de euro. Prețul de pornire nu acoperă nici jumătate din creanțe
Una dintre cele mai sensibile probleme ale procedurii este legată de recuperarea banilor datorați creditorilor, în condițiile în care statul român are o expunere financiară considerabilă la Liberty Galați.
Potrivit datelor publicate de Ziarul Financiar, ANAF are de recuperat aproximativ 150 de milioane de euro, în timp ce expunerea Exim Banca Românească se ridică la circa 300 de milioane de euro. În total, cele două instituții au creanțe și expuneri de aproximativ 450 de milioane de euro.
La un preț de vânzare de 200 de milioane de euro, suma obținută ar reprezenta numai aproximativ 44% din această valoare, fără a lua în calcul cheltuielile procedurii și creanțele altor creditori.
Nu rezultă automat că statul va pierde diferența dintre cele două sume, deoarece recuperările efective depind de structura și rangul creanțelor, de garanțiile constituite și de eventuale alte surse de recuperare. Totuși, o vânzare la prețul minim ar fi departe de a acoperi integral expunerea financiară a principalilor creditori.
Pe de altă parte, cele două licitații eșuate arată că valorile solicitate anterior nu au atras cumpărători dispuși să se angajeze într-o asemenea investiție.
Prin urmare, creditorii se află în fața unei alegeri dificile: acceptarea unei valorificări la un preț considerabil redus, dar cu perspectiva relansării producției, sau riscul ca activele să continue să se degradeze, iar recuperarea creanțelor să devină și mai dificilă în eventualitatea falimentului.
Un patrimoniu industrial de 1.600 de hectare, cu instalații și capacități de producție strategice
Dimensiunea activelor puse în vânzare este un alt element important pentru evaluarea tranzacției.
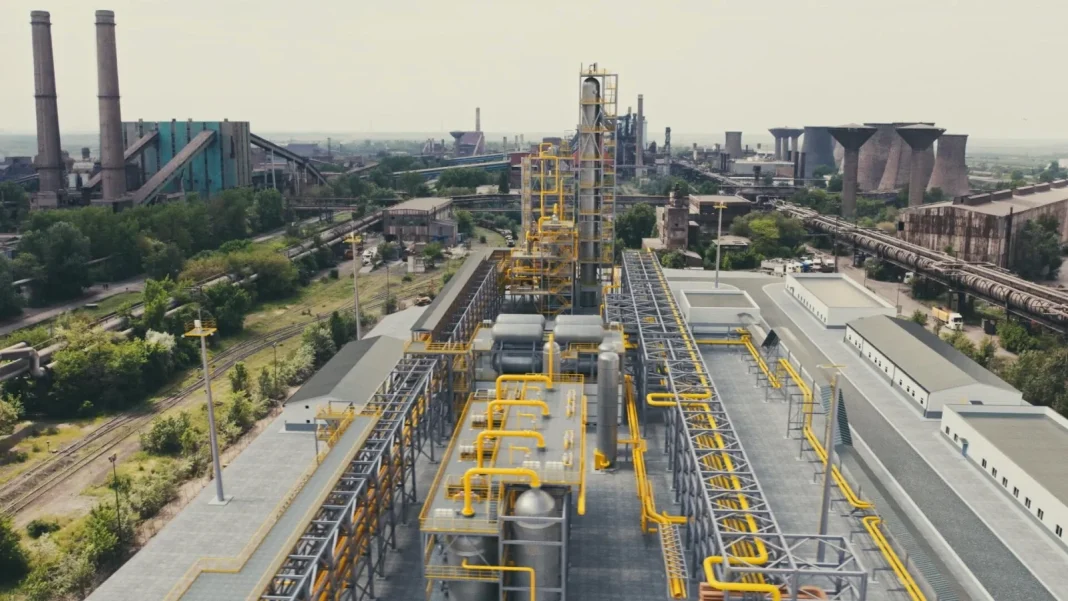
Potrivit prezentării oficiale realizate de CITR la lansarea primei licitații, Liberty Galați este amplasat pe o platformă industrială de aproximativ 1.600 de hectare, având acces la infrastructura portuară a Dunării și Mării Negre.
Platforma include furnalul, oțelăria, laminoare de tablă groasă, instalații de laminare la cald și la rece, linii de galvanizare și vopsire, instalații cocsochimice, terenuri și construcții industriale, precum și capacități de producție a țevilor.
Combinatul are o capacitate instalată de producție de până la trei milioane de tone de oțel anual.
Raportat strict aritmetic la suprafața de aproximativ 16 milioane de metri pătrați, prețul de pornire de 200 de milioane de euro ar echivala cu numai 12,5 euro pentru fiecare metru pătrat al platformei, cu instalațiile industriale incluse în valoarea totală.
Calculul este însă doar ilustrativ. Nu reprezintă un preț de evaluare a terenului, întrucât platforma este ocupată de instalații industriale complexe, unele degradate, iar valorificarea terenurilor poate fi limitată de costuri de demolare, decontaminare și de regimul juridic al proprietăților. De asemenea, suprafața exactă a terenurilor transferabile prin noua procedură trebuie stabilită din documentația de vânzare.
Dincolo de valoarea imobiliară, miza principală este conservarea și repornirea unui lanț integrat de producție a oțelului, greu de înlocuit în economia românească.
Cumpărătorul ar putea avea nevoie de sute de milioane de euro suplimentare pentru repornirea producției
Prețul redus de vânzare trebuie analizat și în raport cu investițiile necesare pentru repornirea combinatului.
În februarie 2026, Paul-Dieter Cîrlănaru estima costul reluării integrale a activității la aproximativ 200 de milioane de euro, sumă care include necesarul de materii prime, consumabile și lucrările de mentenanță pentru repornirea instalațiilor.
Astfel, în ipoteza unei achiziții la prețul minim, un investitor ar putea avea nevoie de aproximativ 400 de milioane de euro numai pentru cumpărarea combinatului și finanțarea repornirii integrale, potrivit acestor estimări.
La acestea se adaugă problema certificatelor de emisii de dioxid de carbon. Din cauza perioadei îndelungate în care combinatul nu a produs, viitorul operator riscă să beneficieze de alocări gratuite de certificate de CO₂ mult mai reduse.
Directorul CITR a estimat anterior impactul acestei situații la aproximativ 180 de milioane de euro, în funcție de necesarul de certificate și de condițiile reluării producției.
Această sumă nu reprezintă neapărat o cheltuială imediată, care trebuie achitată integral la momentul cumpărării, dar constituie un factor suplimentar de presiune asupra finanțării viitoarei activități.
Prin urmare, deși prețul de pornire este de numai 200 de milioane de euro, efortul financiar necesar unui cumpărător care dorește să repornească și să exploateze integral combinatul ar putea fi considerabil mai mare.
Aceste costuri explică parțial diferența dintre valoarea istorică a patrimoniului și prețul la care activele sunt oferite în prezent, dar evidențiază și importanța identificării unui investitor cu resurse financiare și experiență industrială.
Cinci mari investitori interesați. Guvernul a intervenit pentru evitarea falimentului
Tot vineri, Guvernul a anunțat că există cinci mari investitori interesați de preluarea combinatului, dintre care trei au analizat deja perspectiva realizării unei investiții.
Potrivit informațiilor publicate de Ziarul Financiar, printre potențialii cumpărători se numără omul de afaceri Dorinel Umbrărescu, prin grupul UMB, compania ucraineană Metinvest, grupul indian Jindal, compania chineză Risun și grupul irakian Galiawa.
Manifestarea interesului nu echivalează însă cu depunerea unor oferte ferme, iar deocamdată nu există certitudinea că vreunul dintre acești investitori va accepta condițiile noului plan.
Anterior anunțării votului creditorilor, premierul Luca Niculescu a convocat, la Palatul Victoria, Comitetul Interministerial pentru protejarea intereselor statului la Liberty Galați și Liberty Tubular Products.
În cadrul reuniunii coordonate de vicepremierul Marian Neacșu, administratorii concordatari au prezentat noul plan de restructurare, iar Comitetul a recomandat creditorilor aprobarea acestuia.
Executivul a avertizat că neaprobarea planului până la termenul-limită de 9 noiembrie ar fi putut conduce la intrarea combinatului în faliment, cu consecințe economice și sociale majore.
Guvernul a precizat că negocierile cu investitorii ar urma să se desfășoare în următoarele șase luni.
Salariile celor 2.400 de angajați, o problemă urgentă. Guvernul anunță prelungirea sprijinului
Salvarea combinatului are și o importantă componentă socială, în condițiile în care mii de salariați și familiile acestora au fost afectați de oprirea producției și de întârzierile repetate la plata salariilor.
Guvernul a anunțat vineri că Ministerul Muncii va prelungi cu șase luni perioada în care drepturile salariale pot fi plătite prin Fondul de garantare pentru plata creanțelor salariale, mecanism gestionat de Agenția Națională pentru Ocuparea Forței de Muncă.
Măsura vizează aproximativ 2.400 de salariați activi ai combinatului.
Rămâne însă problema restanțelor salariale acumulate începând din luna mai. Administratorii concordatari explicaseră anterior că una dintre sursele de finanțare pentru achitarea acestor datorii ar urma să fie avansul obținut în urma unei eventuale tranzacții.
Situația financiară a combinatului este agravată și de obligațiile curente necesare conservării instalațiilor și asigurării utilităților. Contractul de furnizare a energiei electrice cu Electrica a fost prelungit temporar până la 10 noiembrie, după ce combinatul s-a aflat în pericol de deconectare.
În lipsa unei soluții de finanțare până la finalizarea vânzării, inclusiv menținerea în siguranță a activelor industriale poate deveni problematică.
Urmează omologarea în instanță. Salvarea combinatului depinde de condițiile impuse cumpărătorului
Potrivit comunicatului CITR și Euro Insol, următoarea etapă este solicitarea omologării noului plan de restructurare de către judecătorul-sindic.
„Planul prevede vânzarea Combinatului Siderurgic Galați și a secției Tubular printr-o procedură de negociere directă. Prețul de pornire este de 200 de milioane de euro, fără TVA, pentru ambele active. Următorul pas este omologarea planului de către judecătorul-sindic, pe care administratorii concordatari o vor solicita în perioada imediat următoare”, precizează consorțiul.
După omologare, administratorii concordatari vor publica anunțul de vânzare și condițiile în care investitorii interesați pot depune oferte angajante.
Din perspectiva creditorilor și a statului român, rezultatul procedurii va depinde atât de prețul final obținut, cât și de garanțiile privind repornirea producției și menținerea activității industriale.
O vânzare la 200 de milioane de euro, urmată de investiții consistente și relansarea combinatului, ar putea reprezenta o soluție economică preferabilă falimentului. În schimb, o tranzacție care ar permite doar valorificarea selectivă a unor active, fără reluarea efectivă a producției, ar risca să compromită obiectivul declarat al restructurării.
În acest context, două dintre principalele întrebări privesc justificarea reducerii valorii de lichidare de la 538 la 182 de milioane de euro în mai puțin de doi ani și obligațiile concrete pe care viitorul cumpărător va trebui să și le asume.
Votul creditorilor reprezintă, astfel, o etapă importantă pentru evitarea falimentului Liberty Galați, dar nu încheie criza combinatului. Prețul redus poate facilita atragerea unui investitor, însă adevărata miză rămâne dacă România va reuși să păstreze un mare producător de oțel sau dacă va recupera doar o parte din datoriile acumulate, în timp ce un patrimoniu industrial strategic va continua să se degradeze.
sursă: stiripesurse.ro